
 パン柄トートバック販売中

第203回
英国の日系企業を取り巻くグローバル・モビリティーの税務課題
─ なぜ英国における日系企業のグローバル・モビリティー(海外赴任・出張者管理)が複雑化しているのでしょうか。
従来の長期駐在に加え、短期出張、プロジェクト派遣、リモート・ワークなど、多様な働き方が増えています。その結果、税務、給与計算、社会保障、コンプライアンス対応が複雑化しグローバル・モビリティーは経営上の重要課題となっています。
─ 出張者やリモート・ワーカーに関連する主なコンプライアンス・リスクとは何でしょうか。
短期出張やリモート・ワークであっても、税務申告、給与源泉徴収、社会保険、入国管理、法人税などの義務が発生する場合があります。そのため、多くの企業では従業員の移動状況を把握・可視化し、コンプライアンス・リスクを管理するテクノロジーの導入を進めています。
─ 英国の外国所得・譲渡益制度に関する新制度によって、日本人駐在員にはどのような影響がありますか。
外国所得・譲渡益制度(FIG制度)により、海外所得や海外譲渡益に関する英国の課税ルールが大きく変更されました。海外投資や不動産収入などを有する駐在員に影響が及ぶ可能性があり、企業にとっても赴任コストや税負担調整ポリシーの見直しが求められています。
─ 企業はFIG制度への対応として何を行うべきでしょうか。
追加の税負担の取扱いについてモビリティー・ポリシーを見直し、企業と従業員の負担範囲を明確化することが重要です。また、赴任期間や派遣計画の見直しも必要となる場合があります。例えば、一部の企業では駐在員がFIG制度の適用対象となり、想定外の英国税負担が発生しないよう、赴任期間を4年以内に制限するとともに、帰任後10年間は再度英国へ派遣しない方針を採用しています。また、確定申告時に想定外の税負担が発生しないよう、事前に税務専門家へ相談することも推奨されます。
─ なぜ日本の健康保険が日系企業にとって不確実性の要因となっているのでしょうか。
英国税務当局は、日本の健康保険料の事業主負担分が英国で課税対象となる可能性があるとの見解を示しています。現在も関係機関との協議が続いており、今後の協議結果次第では企業や駐在員に大きな影響を与える可能性があります。
─ 従業員が英国勤務を終了した後にも税務リスクは残るのでしょうか。
退職金や年金に関する給付の一部については、帰任後であっても英国で課税対象となる場合があります。そのため、赴任関連記録を適切に保管し、必要に応じて専門家の助言を受けることが重要です。
─ 株式報酬制度にはどのような追加的な課題がありますか。
ストック・オプションやRSUなどの株式報酬は、従業員が複数国で勤務した場合に課税関係が複雑になります。企業には、所得を各国に適切に配分し、税務・社会保険上の対応を適切に管理することが求められます。
─ 日系企業が留意すべきポイントは何でしょうか。
英国におけるグローバル・モビリティー管理は年々複雑化しており、出張者、リモート・ワーカー、駐在員、株式報酬制度など幅広い論点への対応が必要です。適切なガバナンス、専門家の知見、テクノロジーを活用した管理体制の構築が、リスク低減とコスト管理の鍵です。
*この記事は一般的な情報を提供する目的で作成されています。更なる情報をお求めの場合は、別途下記までご相談ください。
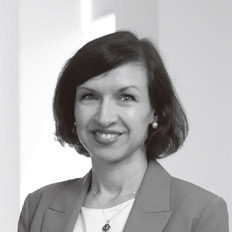 アリョナ・レハク
グローバル・モビリティー・ダイレクター 15年以上にわたり、日系企業の国際人事およびグローバル・モビリティーに関する税務アドバイザリー業務に従事。英国個人所得税、海外赴任者のペイロール・コンプライアンス、雇用税務を専門とする。
 ジョン
 イアン
 高西
 トム
 浦崎
 Blick Rothenberg 16 Great Queen Street, Covent Garden, London WC2B 5AH